
Sentença anulou pena de perdimento aplicada a carro utilizado por locatária no transporte de cigarros estrangeiros.
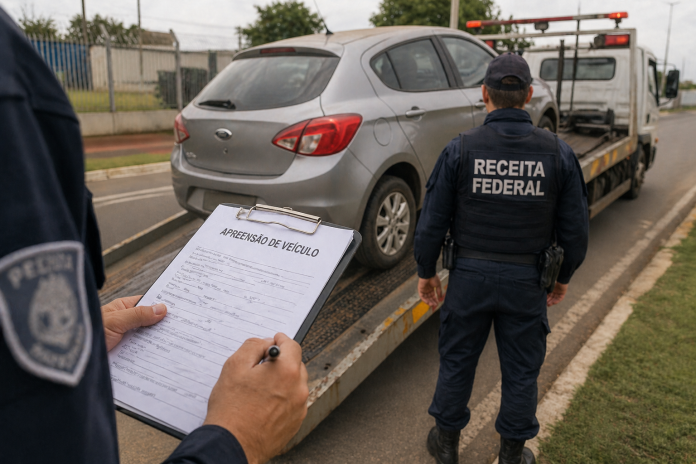
A Justiça Federal anulou a pena de perdimento de um veículo utilizado por uma locatária no transporte irregular de cerca de 4 mil maços de cigarros estrangeiros e determinou que o automóvel seja devolvido ao proprietário, reconhecido como terceiro de boa-fé. Para o juízo, o simples uso do bem na prática de uma infração não autoriza a perda da propriedade quando não há prova de participação, ciência ou vínculo do dono com o ilícito.
O proprietário atua no ramo de locação de veículos e havia alugado o automóvel antes da apreensão, ocorrida em março de 2025. A condutora foi presa em flagrante durante fiscalização. Em procedimento criminal anterior, a própria Justiça já havia reconhecido a condição de terceiro de boa-fé do dono do carro e determinado a restituição do bem.
Apesar disso, a Receita Federal aplicou administrativamente a pena de perdimento, sob o argumento de que o proprietário teria agido com culpa ao não verificar previamente antecedentes relacionados à locatária. A sentença afastou essa tese e considerou que a falta de consulta a sistema administrativo, por si só, não demonstra culpa nem autoriza a perda do patrimônio de quem não participou da infração.
A decisão destaca que o art. 104, V, do Decreto-Lei nº 37/1966 condiciona o perdimento do veículo à responsabilidade do proprietário pela infração. Segundo o juízo, é necessário demonstrar elemento que estabeleça vínculo juridicamente relevante entre o dono do bem e a prática ilícita. A mera circunstância de o automóvel ter sido utilizado por terceiro não seria suficiente para transferir ao proprietário as consequências da conduta do locatário.
Além de anular o perdimento, a Justiça determinou à União a restituição do veículo no prazo de cinco dias, independentemente do trânsito em julgado, e declarou inexigíveis, perante a União, despesas de remoção, guarda e estadia. Também ficou definido que a devolução não pode ser condicionada ao pagamento de IPVA, licenciamento ou outros encargos estaduais surgidos durante o período em que o carro permaneceu apreendido.
Processo nº 1016940-05.2025.4.01.3000