
Sentença da Justiça Federal no Amazonas reconheceu a proteção para retiradas de planos PGBL e VGBL e anulou cobrança de R$ 42,6 mil em imposto e multas.
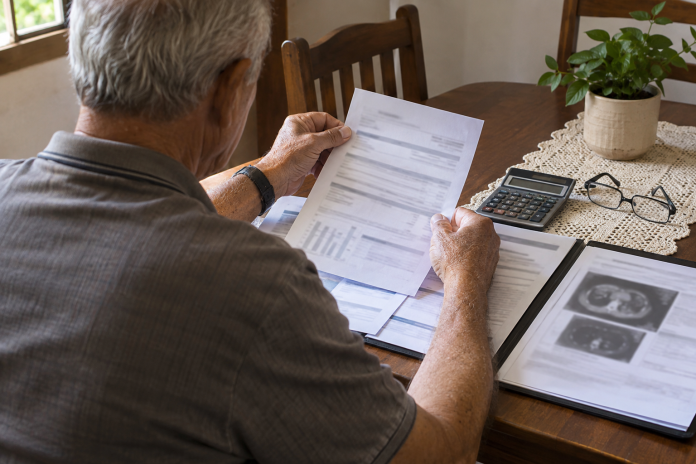
A isenção de Imposto de Renda assegurada ao aposentado com câncer também alcança os valores resgatados de planos de previdência privada, conforme sentença da Justiça Federal no Amazonas. Ao aplicar esse entendimento, a justiça anulou cobranças de imposto e multas que somavam originalmente R$ 42.652,03, referentes a retiradas realizadas por um contribuinte em 2019 e 2020.
O autor, aposentado desde 2004 e diagnosticado com câncer de próstata em 2015, havia declarado como isentos os valores retirados de planos PGBL e VGBL. A Receita Federal, porém, considerou esses recursos tributáveis. Na defesa judicial, a União sustentou que o resgate do dinheiro acumulado não equivaleria ao recebimento de aposentadoria complementar mensal e, por isso, não estaria abrangido pela isenção.
A decisão judicial rejeitou essa distinção com base no artigo 6º, inciso XIV, da Lei 7.713/1988 e na jurisprudência do Superior Tribunal de Justiça. Segundo a sentença, se a isenção protege os benefícios de previdência complementar recebidos pelo aposentado com doença grave, também deve alcançar o resgate dos valores correspondentes. Nesse contexto, retirar o dinheiro acumulado, em vez de recebê-lo em pagamentos mensais, não afasta a proteção, seja o plano PGBL ou VGBL.
A Receita também havia recusado deduções de despesas médicas, incluindo mensalidades de um plano de saúde empresarial que o contribuinte afirmava pagar com recursos próprios. O juízo não precisou decidir essa questão: reconhecida a isenção dos resgates, não restou base tributável para sustentar os lançamentos discutidos. Por consequência, foram anulados tanto o imposto suplementar quanto as multas.
Como os débitos já estavam inscritos em dívida ativa, a sentença concedeu tutela de urgência para suspender sua exigibilidade. A União deverá interromper os atos de cobrança, providenciar a sustação dos efeitos dos protestos e suspender eventuais registros restritivos decorrentes dessas dívidas, inclusive no Cadin. Após o trânsito em julgado, deverá comprovar o cancelamento das inscrições em dívida ativa e dos protestos.
Processo nº 1041650-08.2024.4.01.3200