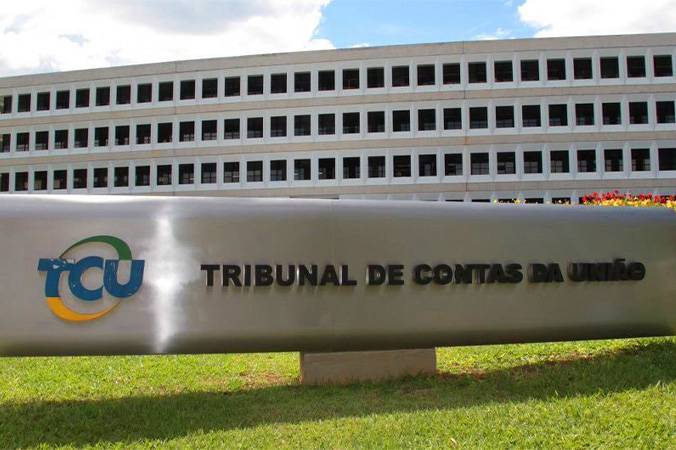

A atuação do TCU se justifica pela necessidade de conferir os cálculos que servirão de base à cobrança da nova contribuição. Cabe ao tribunal verificar qual alíquota permite manter a arrecadação federal de referência com a substituição dos tributos atuais. O percentual segue para decisão do Senado, mas, conforme o procedimento exposto, se os senadores não decidirem dentro do prazo, valerá o número calculado pelo TCU.
O percentual ficou acima dos 9,5% esperados pela maioria dos analistas e ainda passará pelo Senado. A nova contribuição substituirá tributos federais, mas seus efeitos sobre os preços dependerão de cada produto ou serviço.
A reforma tributária promete simplificar a cobrança de impostos. Mas uma proposta apresentada pelo Tribunal de Contas da União (TCU) nesta quarta-feira (28) acendeu um alerta: a alíquota da nova Contribuição sobre Bens e Serviços, a CBS, poderá ser de 11,3% em 2027. A maioria dos analistas esperava algo próximo de 9,5%.
Para quem está tentando entender o que isso significa, a pergunta é direta: como essa mudança pode chegar ao preço das compras e dos serviços?
A CBS é um tributo federal que substituirá outros já existentes, como PIS e Cofins. Portanto, os 11,3% não representam um imposto inteiramente novo que será simplesmente somado a todos os atuais. Haverá uma substituição na cobrança.
Isso, porém, não significa que o efeito será igual para todos. O impacto sobre os preços dependerá do produto ou serviço, dos benefícios previstos na legislação e dos créditos que as empresas poderão descontar do imposto devido. Não é correto concluir que tudo ficará 11,3% mais caro.
Por que a alíquota ficou acima do esperado?
O cálculo busca preservar a arrecadação federal com os tributos que serão substituídos. A proposta procura garantir que a União continue arrecadando, proporcionalmente ao tamanho da economia, o valor usado como referência.
As isenções e as cobranças reduzidas para determinados produtos e setores pesaram nessa conta. Quando uma parte das atividades paga menos, a alíquota geral precisa ser maior para alcançar a mesma arrecadação.
Por isso, cada benefício tributário precisa ser explicado à sociedade: quem será beneficiado, qual é a justificativa e como o custo será distribuído.
O percentual já está decidido?
Ainda não. A proposta seguirá para o Senado, que terá até 15 de dezembro para confirmar ou alterar o percentual. Se não houver decisão no prazo, valerá a alíquota indicada pelo TCU para 2027.
Há também uma projeção de que a tributação conjunta sobre o consumo possa chegar a 30% em 2033, caso os benefícios não sejam revistos. Esse número se refere à soma dos tributos do novo sistema, e não apenas à CBS. É uma possibilidade apontada nas estimativas, não uma alíquota final já definida.
Para a população, o debate precisa sair das siglas e chegar à vida cotidiana: o que pode mudar na conta do supermercado, nos serviços e no orçamento da família?
Simplificar os impostos é necessário. Mas a sociedade também precisa saber quanto vai pagar e como essa conta será repartida. Afinal, mesmo quando o recolhimento é feito pelas empresas, os tributos sobre o consumo podem chegar ao bolso de quem compra. E quem paga essa conta merece uma explicação clara.