
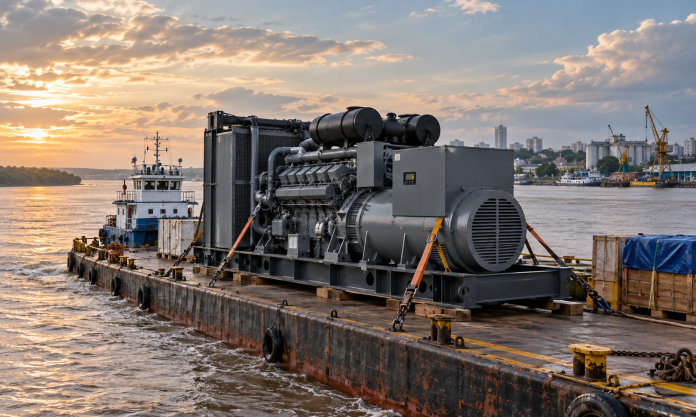

Juíza federal Jaiza Maria Pinto Fraxe afastou o perdimento de equipamento de R$ 1,5 milhão por reconhecer boa-fé, ausência de fraude por parte da empresa e garantia do pagamento do imposto à União.
A saída de equipamento da Zona Franca de Manaus sem a documentação aduaneira exigida não determina, por si só, sua perda definitiva. Esse entendimento fundamentou sentença da Justiça Federal do Amazonas que anulou a penalidade aplicada pela Receita Federal a um gerador destinado à locação em outro estado, mas manteve a obrigação de recolher o tributo devido.
A controvérsia surgiu após a apreensão do equipamento, em janeiro de 2026, durante fiscalização da Receita Federal em Óbidos, no Pará. O gerador havia saído de Manaus com destino a São Paulo para cumprir contrato de locação temporária, sem a declaração aduaneira exigida. A fiscalização considerou a operação irregular e aplicou a pena de perdimento, prevista na legislação para determinadas infrações equiparadas a contrabando.
A Receita sustentou que a saída de mercadorias estrangeiras da Zona Franca exige o cumprimento das formalidades aduaneiras e o recolhimento dos tributos, mesmo quando destinadas à locação, sem transferência de propriedade. A empresa alegou que interpretara a operação temporária como dispensada dessas exigências, mas demonstrou ter emitido nota fiscal e procurado espontaneamente o Fisco para regularizar a situação, oferecendo o pagamento do imposto.
Na sentença, a juíza federal Jaiza Maria Pinto Fraxe, da 1ª Vara Federal Cível do Amazonas, reconheceu que a documentação comprovava a natureza temporária da operação e não revelava intenção de fraudar a fiscalização. Para a magistrada, a perda definitiva de um equipamento de R$ 1,54 milhão, diante de uma pendência tributária substancialmente inferior e devidamente garantida, constituiria sanção excessiva, contrária aos princípios da razoabilidade, da proporcionalidade e da vedação ao confisco.
A decisão anulou exclusivamente a pena de perdimento, assegurando a posse e a destinação comercial do equipamento, sem afastar a obrigação tributária. O depósito judicial referente ao imposto deverá ser convertido em receita da União como pagamento do Imposto de Importação, após o trânsito em julgado ou a preclusão recursal. A sentença está sujeita ao reexame obrigatório pelo Tribunal Regional Federal da 1ª Região.
Processo nº 1007578-24.2026.4.01.3200